Les États-Unis sont l’un des marchés les plus lucratifs au monde – et l’un des plus accessibles aux entreprises à capitaux étrangers. Mais y entrer avec succès suppose de composer avec un enchevêtrement de réglementations, de lois du travail et de fiscalité, et se précipiter pour se constituer sans plan est une erreur courante et coûteuse. Chez Andenhouse Advisors, nous accompagnons les petites et moyennes entreprises (PME) étrangères dans les décisions fondamentales qui mènent à une expansion américaine solide et conforme – et non à une simple société sur le papier.
Avant de déposer le moindre document, voici ce à quoi il faut réfléchir.
1. Évaluez votre préparation : avez-vous vraiment déjà besoin d’une filiale ?
L’entrée sur le marché n’est pas une décision unique : c’est un spectre, allant d’une présence légère et peu engageante à une entité juridique pleinement établie. Le bon point de départ dépend de l’avancement de votre validation de la demande américaine. S’engager trop tôt dans une présence juridique et physique permanente est l’une des erreurs les plus coûteuses qu’un dirigeant étranger puisse commettre.
De façon générale, les PME étrangères entrent aux États-Unis selon l’un de ces modèles :
- La voie de l’Employer of Record (EOR) : Pour les entreprises qui tâtent le terrain, un EOR est souvent la première étape la plus judicieuse. Un EOR devient l’employeur formel et légal de vos effectifs américains et prend en charge l’immatriculation de la paie propre à chaque État, la retenue d’impôt, l’assurance des accidents du travail et la conformité au droit du travail local. Vous conservez le plein contrôle quotidien de votre équipe, tandis que l’EOR assume la responsabilité d’employeur. Concrètement, cela vous permet d’intégrer du personnel aux États-Unis en deux à quatre semaines et de valider la demande – sans le coût initial ni la charge réglementaire de la création d’une société.
- Un bureau de représentation : Si votre objectif immédiat est l’étude de marché, la création de relations ou la promotion de votre marque plutôt que la génération de revenus, un bureau de représentation offre une présence limitée et peu engageante. Notez sa contrainte essentielle : un bureau de représentation ne peut généralement pas réaliser de ventes directes ni générer de revenus aux États-Unis – c’est une liaison, non une entité commerciale.
- Une filiale formelle : Créer une filiale américaine prend tout son sens stratégique une fois que vous avez validé le marché, que vous prévoyez de recruter une équipe plus importante et que vous avez besoin d’un contrôle direct sur vos finances, vos contrats et vos activités à long terme. C’est le moment où les questions ci-dessous deviennent essentielles.
2. Choisissez la bonne structure juridique : LLC ou C-Corporation
Si la création d’une filiale est la bonne démarche, les dirigeants étrangers choisissent généralement entre deux types d’entités – aux implications très différentes.
- C-Corporation (C-Corp) : Largement considérée comme la « référence » pour les entreprises à forte croissance, et nettement préférée si vous prévoyez de lever du capital-risque auprès d’investisseurs américains. En tant qu’entité juridique distincte, elle protège les actionnaires de toute responsabilité et isole généralement les obligations fiscales américaines, mettant la société mère étrangère à l’abri des complexités de l’imposition au niveau de la succursale.
- Limited Liability Company (LLC) : Une LLC offre une souplesse opérationnelle et une imposition transparente (pass-through). Mais les propriétaires étrangers doivent se méfier d’un piège majeur de conformité : l’IRS traite une LLC unipersonnelle à capitaux étrangers comme une société aux fins de déclaration. Cela signifie que la LLC doit déposer le formulaire 5472, accompagné d’un formulaire 1120 pro forma, chaque année – et l’omission de ce dépôt entraîne de lourdes pénalités. Beaucoup de dirigeants étrangers ne découvrent cette obligation qu’une fois déjà exposés.
Le bon choix dépend de vos projets de croissance, de vos investisseurs et de la façon dont la structure interagit avec les règles fiscales de votre pays d’origine – c’est pourquoi cette décision se prend au mieux avec des conseillers des deux côtés de la frontière.
3. Choisissez votre État de constitution
Aux États-Unis, les sociétés se constituent au niveau des États, et non au niveau fédéral – le lieu de constitution est donc une décision stratégique à part entière. Nous aidons les PME étrangères à peser le pour et le contre :
- Le Delaware : Le siège corporatif de la plupart des start-up technologiques américaines et d’une grande partie des entreprises du Fortune 500. Le Delaware offre une prévisibilité juridique inégalée grâce à son tribunal des affaires spécialisé, la Court of Chancery, et ne prélève pas d’impôt sur les sociétés au niveau de l’État pour les entreprises opérant entièrement en dehors du Delaware. Il ne reste que le choix par défaut des entreprises soutenues par des investisseurs.
- Le Wyoming et le Nevada : Des alternatives populaires pour les petites entreprises à capitaux étrangers. Ni l’un ni l’autre ne prélève d’impôt sur les sociétés au niveau de l’État, et tous deux offrent de solides protections de la confidentialité, car ils n’exigent pas la divulgation publique des informations relatives aux actionnaires ou aux dirigeants. (Notez que le Nevada applique des frais et une taxe sur le commerce au-delà d’un seuil de revenus.)
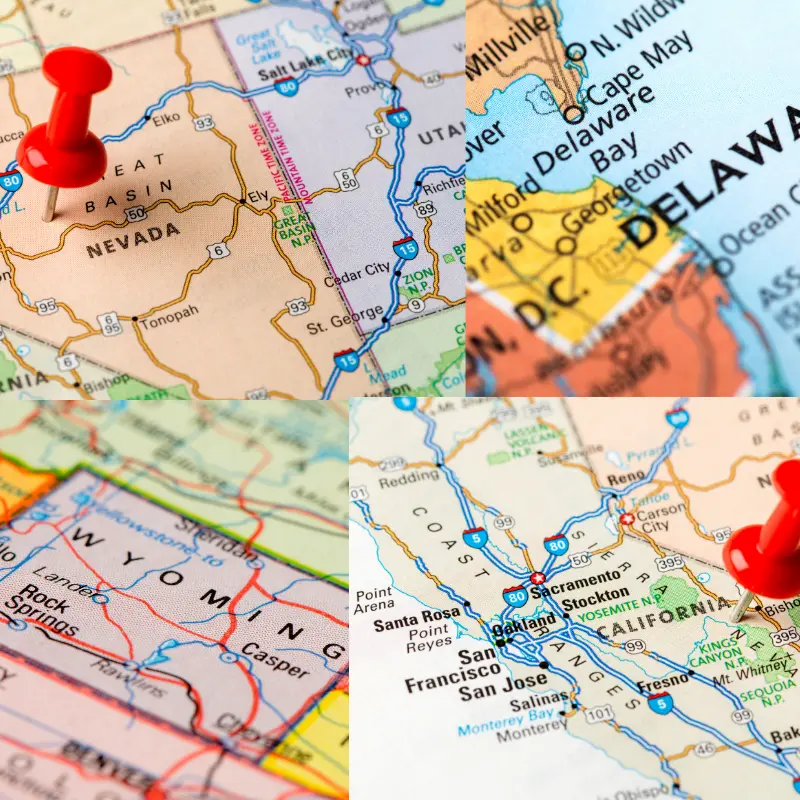
- Votre État d’exploitation (p. ex. la Californie ou New York) : Si vos employés, vos bureaux ou votre marché principal sont concentrés dans un État, vous y constituer directement est souvent plus efficace. Se constituer au Delaware mais exercer en Californie, par exemple, oblige à s’immatriculer – et à payer des frais annuels – dans les deux États. La constitution locale évite ce doublon, même si la réglementation de l’État est plus stricte.
- Autres considérations : Certains dirigeants examinent des États comme la Floride, qui n’imposent pas d’impôt sur le revenu des personnes physiques et offrent un traitement favorable de la taxe sur les ventes pour certaines entreprises de logiciels en tant que service (SaaS). Des États sont parfois cités pour leurs avantages en matière de protection des actifs, bien que ces avantages s’appliquent généralement à des structures fiduciaires (trusts) spécialisées plutôt qu’à des sociétés d’exploitation ordinaires – pesez donc ces affirmations avec soin au regard de vos besoins réels d’exploitation.
4. Prévoyez des délais et des coûts réalistes
Enfin, ceux qui réussissent leur entrée anticipent le temps et le capital dont ils auront réellement besoin. Une entrée traditionnelle sur le marché – création d’une entité juridique, recrutement de personnel et location de locaux – peut prendre de six à douze mois et requiert un investissement initial important. Intégrer cette marge à votre plan évite les surprises de trésorerie qui font dérailler des expansions par ailleurs solides.
La planification des coûts dépend également de votre modèle d’affaires. Si vous vendez des biens physiques, vous devez budgéter le « coût rendu » (landed cost) complet aux États-Unis – fret international, droits de douane, frais de logistique tierce (3PL) et coût de gestion des retours transfrontaliers – des dépenses que les entreprises étrangères sous-estiment régulièrement, ce qui les conduit à sous-tarifer. Si vous vendez des services ou des logiciels, votre tableau des coûts diffère, davantage axé sur la conformité, la paie et l’exposition fiscale dans plusieurs États que sur la logistique. Dans tous les cas, le principe est le même : tarifez et planifiez en fonction de la structure complète des coûts, et non seulement de sa partie visible.
Chez Andenhouse Advisors, nous sommes spécialisés dans l’accompagnement des PME étrangères, notamment sur ces décisions – du choix de l’entité et de l’État de constitution optimaux à la gestion de la conformité dans plusieurs États, ainsi qu’à la paie et aux opérations à long terme. Contactez-nous dès aujourd’hui pour discuter de votre stratégie d’entrée sur le marché américain et poser les bases d’une réussite durable.